Lorsque l’on parle de prêt immobilier, il y a un chiffre que tout le monde regarde immédiatement :
le taux.
3,20 %, 3,40 %, 3,60 %…
C’est évidemment un élément important. Mais lorsqu’on compare deux propositions bancaires, le taux du prêt ne suffit pas.
Car derrière un crédit immobilier se cachent plusieurs autres coûts qui peuvent, au final, faire une vraie différence.
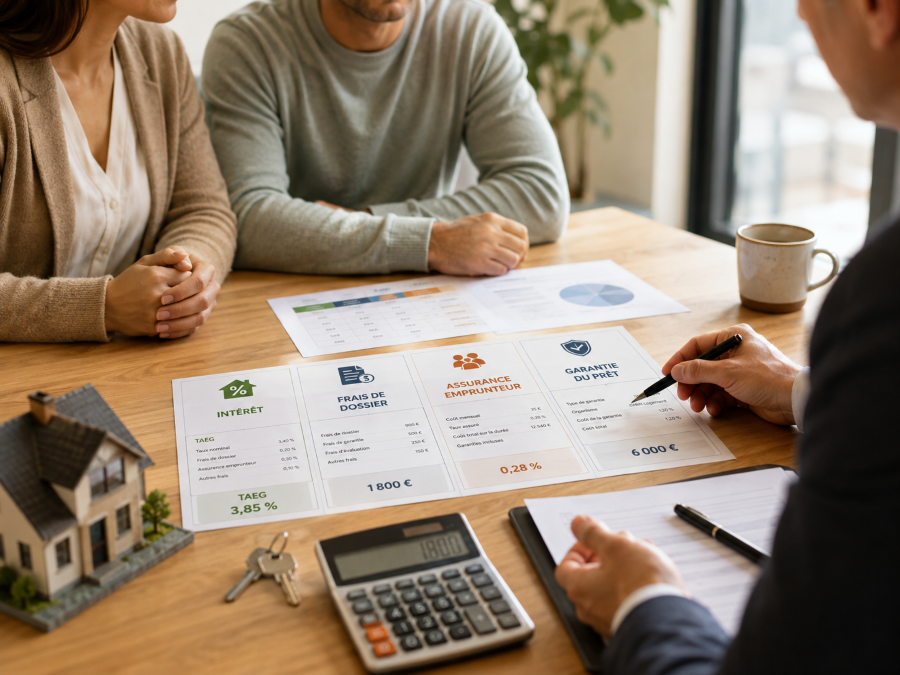
Pour comparer correctement deux offres, il faut notamment regarder quatre éléments :
- le taux du prêt ;
- les frais de dossier ;
- l’assurance emprunteur ;
- le coût de la garantie.
Et pour avoir une vision plus globale, un indicateur existe : le TAEG.
1. Le taux du prêt
C’est le plus visible.
Le taux nominal détermine les intérêts que vous allez payer à la banque sur le capital emprunté.
À montant et durée identiques, un taux plus faible entraîne généralement un coût d’intérêts moins élevé.
Mais deux banques peuvent proposer des taux très proches tout en présentant des coûts globaux sensiblement différents.
Pourquoi ?
Parce qu’il faut regarder le reste.
2. Les frais de dossier
Ils sont parfois considérés comme secondaires.
Pourtant, selon les établissements et le montant du financement, ils peuvent représenter plusieurs centaines, voire plusieurs milliers d’euros.
Une banque proposant un taux légèrement inférieur mais des frais de dossier beaucoup plus élevés n’est donc pas automatiquement la plus intéressante.
Ces frais doivent entrer dans la comparaison globale du financement.
3. L’assurance emprunteur
C’est probablement l’un des postes les plus sous-estimés.
Sur un crédit immobilier de 20 ou 25 ans, le coût de l’assurance peut représenter une somme importante.
Son montant dépend notamment de l’âge des emprunteurs, de leur situation, du montant assuré, de la durée du prêt et des garanties souscrites.
Il est donc essentiel de regarder non seulement la mensualité d’assurance, mais aussi son coût total sur la durée du crédit.
La banque peut proposer son propre contrat, mais l’emprunteur peut également choisir une assurance externe présentant des garanties équivalentes à celles exigées par l’établissement prêteur.
4. La garantie du prêt
Dernier élément à regarder : la garantie.
Pour se protéger en cas de défaut de remboursement, la banque peut demander différentes formes de garantie, par exemple une caution ou une hypothèque.
Ces solutions n’ont pas nécessairement le même coût.
Là encore, lorsque l’on compare deux financements, ce poste mérite d’être regardé attentivement.
Le TAEG : un indicateur plus révélateur
C’est là qu’intervient le TAEG, ou taux annuel effectif global.
Contrairement au simple taux nominal, le TAEG vise à représenter le coût global du crédit.
Il prend notamment en compte les intérêts du prêt, les frais de dossier, certains frais d’intermédiaires, ainsi que les coûts d’assurance et de garantie lorsqu’ils sont nécessaires pour obtenir le financement.
C’est donc un indicateur particulièrement utile pour comparer deux propositions bancaires.
Une offre avec un taux nominal plus faible n’est pas forcément l’offre la moins chère.
Comparer un prêt immobilier : regarder l’ensemble
Imaginons deux banques.
La première propose un taux légèrement plus bas, mais avec :
des frais de dossier importants, une assurance plus chère et une garantie plus coûteuse.
La seconde affiche un taux légèrement supérieur, mais des frais annexes beaucoup plus faibles.
À première vue, la première proposition paraît meilleure.
Mais lorsque l’on calcule le coût global du crédit, le résultat peut être tout autre.
C’est précisément pour cela qu’il faut éviter de comparer uniquement les taux.
Le coût compte… mais pas seulement
Le coût global reste évidemment essentiel.
Mais d’autres conditions peuvent également avoir de l’importance dans la vie du prêt :
la possibilité de moduler les mensualités, de différer certaines échéances ou encore les conditions d’un remboursement anticipé.
Ces éléments doivent aussi être lus attentivement avant de choisir son financement.
Un projet immobilier se regarde dans sa globalité
Lorsque l’on achète un bien immobilier, on compare naturellement les maisons, les appartements, les prix et les travaux.
Il faut avoir exactement le même réflexe avec le financement.
Ne regardez pas seulement :
« Quel taux me propose-t-on ? »
Demandez-vous plutôt :
« Combien ce crédit va-t-il réellement me coûter ? »
Taux, frais de dossier, assurance, garantie : ces différents éléments peuvent modifier sensiblement le coût final.
Et le meilleur indicateur pour commencer à comparer reste alors le TAEG.
Parce qu’en immobilier comme ailleurs, un chiffre pris isolément ne raconte jamais toute l’histoire.
Marcel immo – L’exigence immobilière